Resposta rápida: Confira o recebimento no aplicativo oficial da sua instituição e concilie valor, destinatário e identificador da transação. Uma imagem de comprovante ajuda a localizar o pagamento, mas não deve ser a única confirmação. Aparência, horário redondo ou nome diferente não provam fraude.
O que um comprovante enviado na conversa permite conferir?
Imagens podem ser alteradas ou mostrar uma operação agendada, pendente ou destinada a outra conta. Por isso, use o comprovante para localizar a transação e compare as informações com os registros da instituição.
Não há base neste guia para afirmar que a maioria das fraudes acontece à noite ou no fim de semana. Pressa do cliente também não comprova golpe. Mantenha um procedimento de conferência consistente, como parte da prevenção de erros de operação na revenda.
Onde conferir: a movimentação da conta que deveria receber
Abra o aplicativo oficial do banco ou instituição e procure a transação. Confira:
- A conta de destino e o valor esperado.
- O status, distinguindo pagamento concluído de agendamento.
- Data, hora e identificador para localizar a operação.
- Eventuais registros posteriores de devolução ou bloqueio.
O pagador pode ter nome diferente do cliente, por exemplo em um pagamento feito por outra pessoa. Peça esclarecimento quando necessário, sem concluir fraude por essa diferença. Compare os dados da transação, sem exigir documentos ou extratos completos que não sejam necessários.
Cinco pontos para conciliar o pagamento
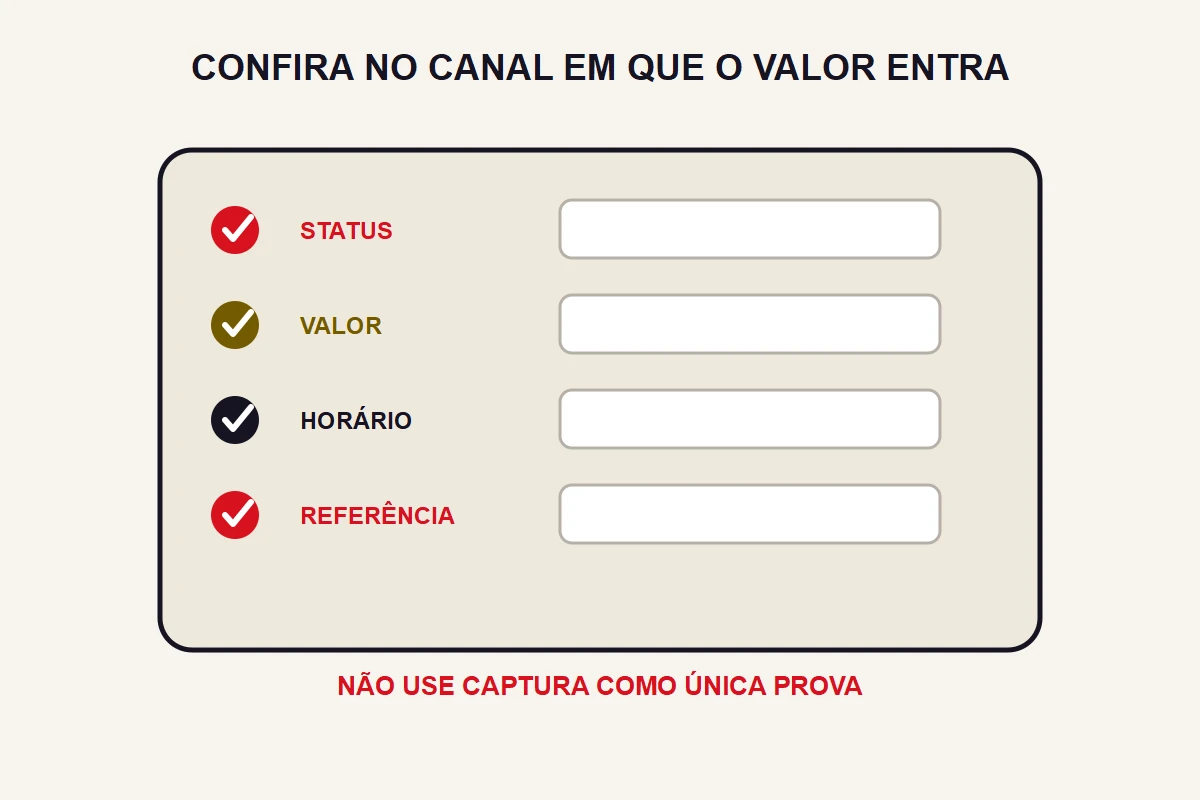
- O valor consta na conta que deveria recebê-lo?
- O destinatário corresponde às instruções informadas na venda?
- O status indica conclusão, agendamento ou outra situação?
- O identificador permite localizar a transação na instituição?
- Há divergência que o atendimento do banco precisa esclarecer?
Fonte, alinhamento, tamanho do identificador e recorte da imagem podem justificar uma conferência, mas não bastam para condenar o comprovante. Não use horário terminando em zero, ausência de máscara de documento ou foto borrada como teste definitivo.
Liberei o acesso e não localizei o Pix: o que fazer?
Confira conta, período de consulta e referência da transação. Se a divergência permanecer, procure a instituição pelos canais oficiais e informe ao cliente que o pagamento está em conferência, sem acusação automática.
Preserve os registros pertinentes do pedido, do comprovante e da consulta, com acesso restrito. Evite guardar ou compartilhar movimentações bancárias de terceiros sem necessidade.
Qualquer suspensão precisa considerar o contrato, as condições do serviço e as regras aplicáveis. Não suspenda automaticamente apenas por uma imagem suspeita ou uma divergência ainda não esclarecida.
Se houver indícios de fraude, reúna as evidências e procure a autoridade competente. O enquadramento jurídico depende dos fatos; uma divergência de pagamento não permite classificar automaticamente o caso como fraude eletrônica. Registrar uma ocorrência não garante restituição nem resolução.
Como deixar clara a condição de liberação
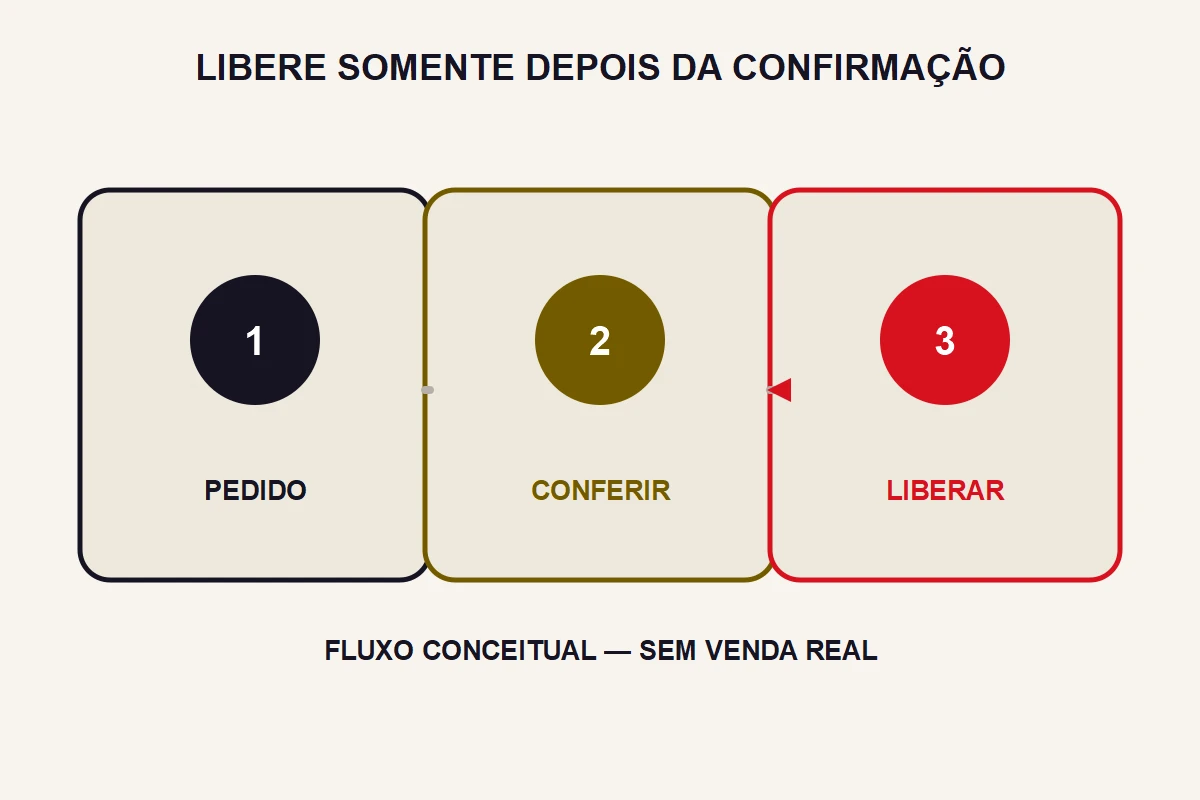
Em uma venda condicionada ao pagamento prévio, informe antes da contratação como o recebimento será confirmado e qual é o prazo de liberação. Aplique as condições válidas com consistência e tenha um caminho para esclarecer divergências.
Organize os vencimentos com o guia de controle de renovação e mantenha uma lista de pagamentos conciliados. Registre o que foi confirmado, sem tratar promessa ou agendamento como recebimento.
Como pedir a confirmação ao cliente sem soar como acusação
Quando o pagamento não aparece de imediato, o tom da mensagem pesa tanto quanto a conferência. O cliente que pagou de verdade costuma se ofender com uma cobrança seca; quem errou a chave precisa de orientação, não de suspeita. Um modelo neutro para adaptar:
“Obrigado pelo envio. O valor ainda não apareceu na conta de recebimento. Pode confirmar a data, o horário e o identificador da transação que aparecem no seu aplicativo? Assim que o pagamento for localizado, o acesso é liberado.”
Alguns cuidados ajudam a manter a conversa tranquila:
- Peça só os dados da transação, nunca senha, foto do extrato completo ou acesso à conta.
- Diga quando a conferência será feita e volte com a resposta, mesmo que o caso ainda esteja em análise.
- Se a chave informada na venda estava errada, assuma a correção e reenvie as instruções certas.
- Registre a conversa junto ao pedido para consultar depois, com acesso restrito.
Esse cuidado preserva a relação com quem pagou corretamente e, ao mesmo tempo, não libera acesso antes de o valor constar na conta. O critério de liberação continua o mesmo para todos os clientes.
Perguntas frequentes sobre comprovante de Pix
O cliente diz que o Pix pode demorar. Isso existe?
Segundo o Banco Central, o Pix permite transferências em poucos segundos a qualquer hora ou dia. Se a operação não aparecer como concluída, confira seu status e consulte a instituição. Não atribua a demora a agendamento ou fraude sem verificar.
Posso pedir uma foto do extrato do cliente?
Prefira os dados da transação necessários à conferência. Uma foto de extrato pode expor outras movimentações e não substitui a conciliação na instituição recebedora. Não peça a senha ou o acesso à conta do cliente.
E se o valor entrar e depois ficar indisponível?
Confira o registro da instituição: devolução, bloqueio e divergência de consulta são situações diferentes. Procure o banco para identificar a causa e preserve o histórico antes de decidir a providência cabível. Pagamento por terceiro não explica automaticamente o ocorrido.