O MEI que permaneceu enquadrado no período deve entregar a DASN-SIMEI mesmo sem faturamento. Informe receita zero somente quando os registros confirmarem que não houve receita da atividade. Não ter lucro, não emitir nota ou deixar dinheiro fora da conta empresarial são situações diferentes de um ano sem faturamento.
Como confirmar que o ano do MEI ficou sem receita?
Comece pelo ano-calendário que será declarado. Reúna os registros dos meses em que a empresa esteve no SIMEI, as notas emitidas e os controles das operações. Verifique também os recebimentos relacionados ao negócio em outros meios. O objetivo é encontrar receitas eventualmente esquecidas, sem transformar toda movimentação pessoal em faturamento empresarial.
O Portal do Empreendedor responde expressamente que a declaração é necessária mesmo sem faturamento. A ausência de movimento não substitui a entrega. Porém, essa resposta não autoriza informar zero quando houve venda ou serviço e o empreendedor apenas gastou tudo o que recebeu.
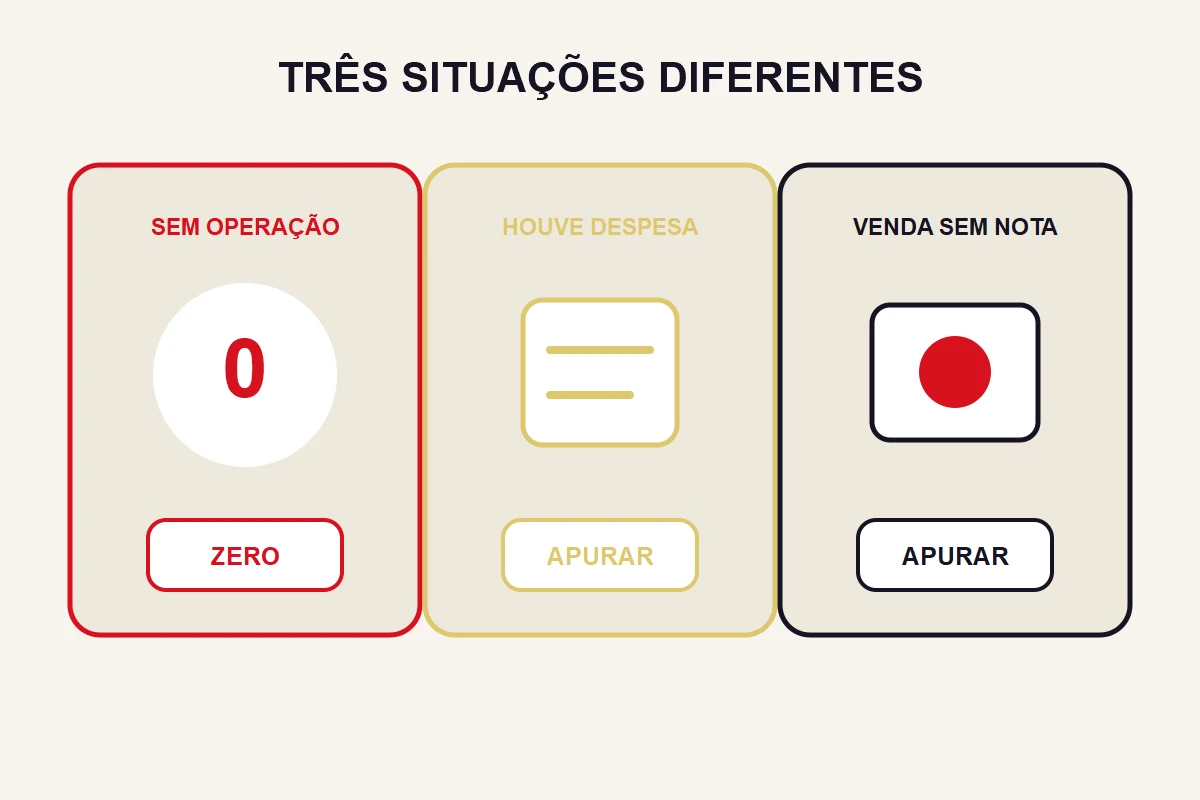
Considere três situações hipotéticas. Na primeira, a empresa foi aberta, mas nenhuma operação aconteceu. Na segunda, houve serviços e todas as entradas foram usadas para pagar despesas. Na terceira, houve uma venda sem emissão de nota. Somente a primeira descreve, por si, ausência de receita; as outras exigem apuração do faturamento real.
Qual ano selecionar na DASN-SIMEI sem movimento?
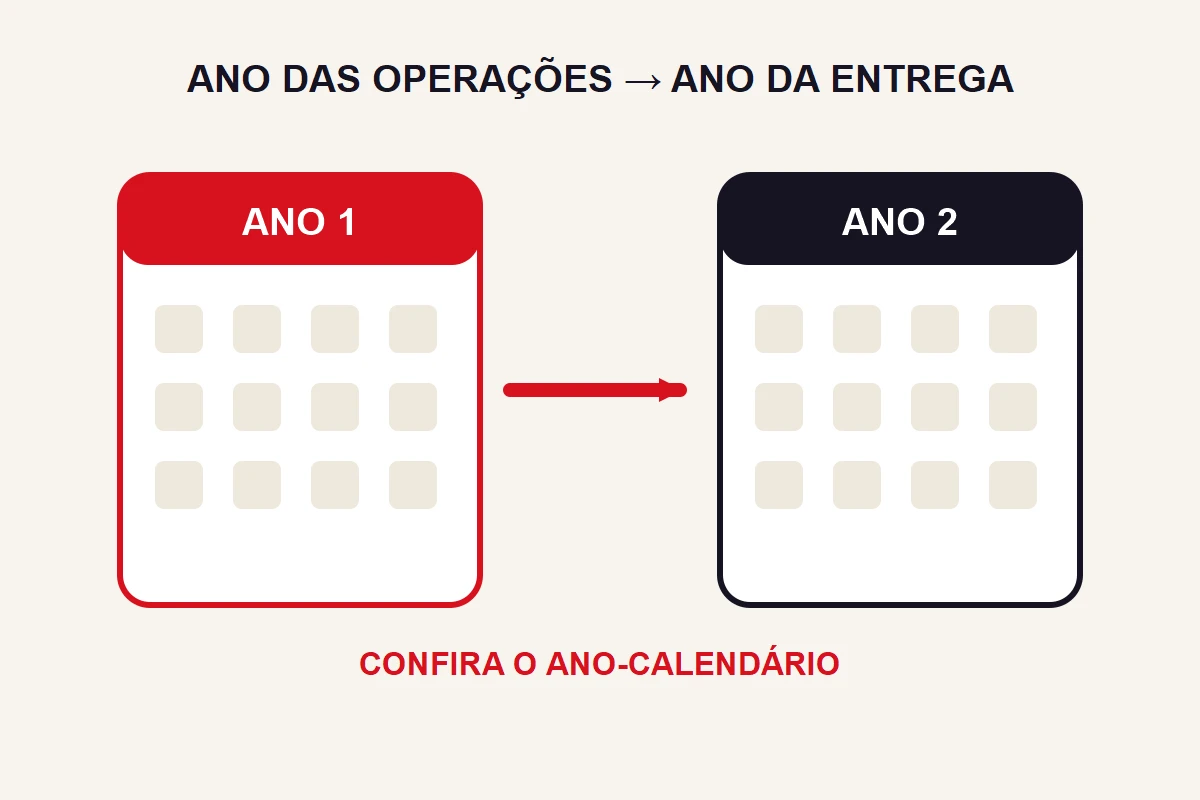
Na entrega anual regular, a declaração normal informa o ano anterior. Uma entrega atrasada pode se referir a anos mais antigos; confira as pendências em ordem cronológica. Não escolha o ano atual apenas porque acessou o sistema hoje. Anote o CNPJ, o ano a declarar e se já existe declaração transmitida para aquele período.
O manual oficial da DASN-SIMEI distingue declaração normal, retificadora e situação especial de extinção. Se você deu baixa no CNPJ, o procedimento pode envolver situação especial. Se já existe uma declaração enviada com receita errada, o caminho é avaliar a retificação, e não tentar criar uma segunda declaração original.
Quem abriu a empresa durante o ano também precisa conferir os meses abrangidos. Um CNPJ aberto em novembro não tem operações empresariais anteriores à abertura só porque o titular já recebia outros rendimentos. Por outro lado, um serviço efetivamente prestado pelo negócio no período não pode desaparecer da apuração por ter sido recebido em conta pessoal.
Quais informações conferir antes de transmitir o zero?
A ausência de receita não dispensa a conferência das outras informações solicitadas. Observe os campos de receita conforme a natureza da atividade e a pergunta sobre existência de empregado no período. Responda de acordo com os fatos. “Não vendi” e “não tive empregado” não são respostas que uma pessoa pode deduzir automaticamente uma da outra.
- Confira o CNPJ exibido e o ano-calendário selecionado.
- Confirme se a declaração é original, retificadora ou de situação especial.
- Revise os registros que sustentam a ausência de receita.
- Preencha os campos solicitados sem inventar operações para destravar a tela.
- Leia o resumo e compare com sua apuração antes da transmissão.
- Guarde o recibo e confira se ele corresponde ao CNPJ e ao ano pretendidos.
Se o sistema apresentar aviso sobre apurações mensais, leia o texto completo. Uma pendência de geração de guia não se resolve aumentando ou reduzindo a receita declarada. Anote a mensagem e procure a orientação indicada para aquela situação. Alterar informação verdadeira para passar de etapa pode criar uma declaração incorreta.
DASN sem receita também quita o DAS mensal?
Não. A declaração anual informa dados do período; pagamento de tributos é outra obrigação. O recibo de transmissão não comprova quitação das guias mensais nem regularidade integral da empresa. Separe as tarefas e confira as pendências nos serviços oficiais correspondentes, sem usar o recibo anual como prova de pagamento mensal.
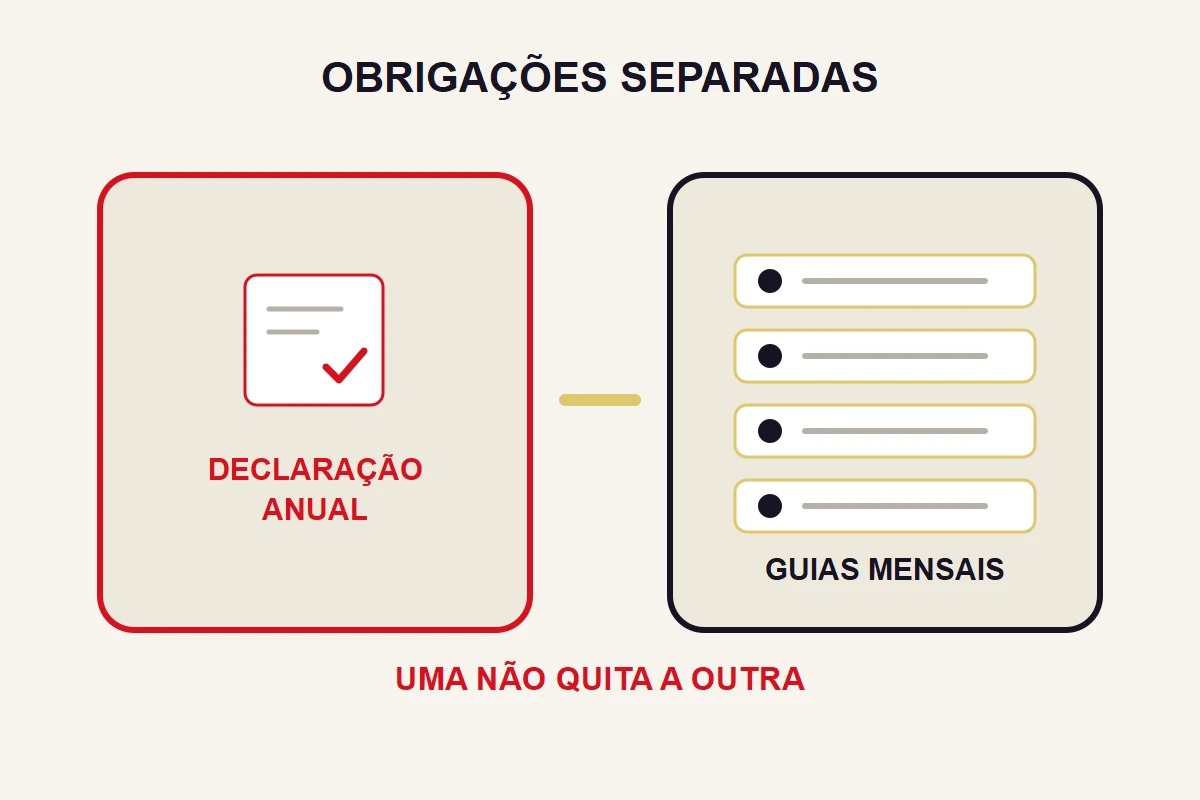
Esse cuidado evita uma conclusão enganosa: “entreguei zero, então não devo mais nada”. Mantenha dois controles distintos, um para declarações transmitidas e outro para guias e débitos. Quando encontrar uma pendência, registre o tipo e o período. Assim, a resposta para uma obrigação não será usada como prova de conclusão de outra.
Se a entrega está atrasada, confira as consequências e os documentos produzidos pelo próprio sistema para o seu caso. Não aproveite a guia ou a notificação de outro empreendedor como modelo de pagamento. Os dados de referência precisam corresponder à sua situação e ao período que você está regularizando.
O que fazer se aparecer uma venda depois da entrega?
Preserve o recibo original e reconstrua o total correto antes de avaliar a retificação. Procure outros registros que possam ter ficado de fora pelo mesmo motivo. Corrigir somente a primeira venda encontrada e ignorar o restante do ano pode produzir uma sequência de declarações que continuam erradas.
Se a apuração revelar receita, compare também o enquadramento aplicável ao período. O guia sobre limite de faturamento do MEI apresenta essa outra preocupação. Quando houver dúvida de classificação, mudança de regime ou baixa, leve os documentos organizados a um profissional contábil para examinar o caso concreto.
A entrega fica documentalmente conferida quando você consegue localizar o recibo correto e explicar por que a receita declarada foi zero. Não basta ter uma captura da tela de login ou lembrar que clicou em um botão. Guarde a evidência de transmissão junto da apuração que sustentou a resposta, com acesso restrito e identificação clara do ano.