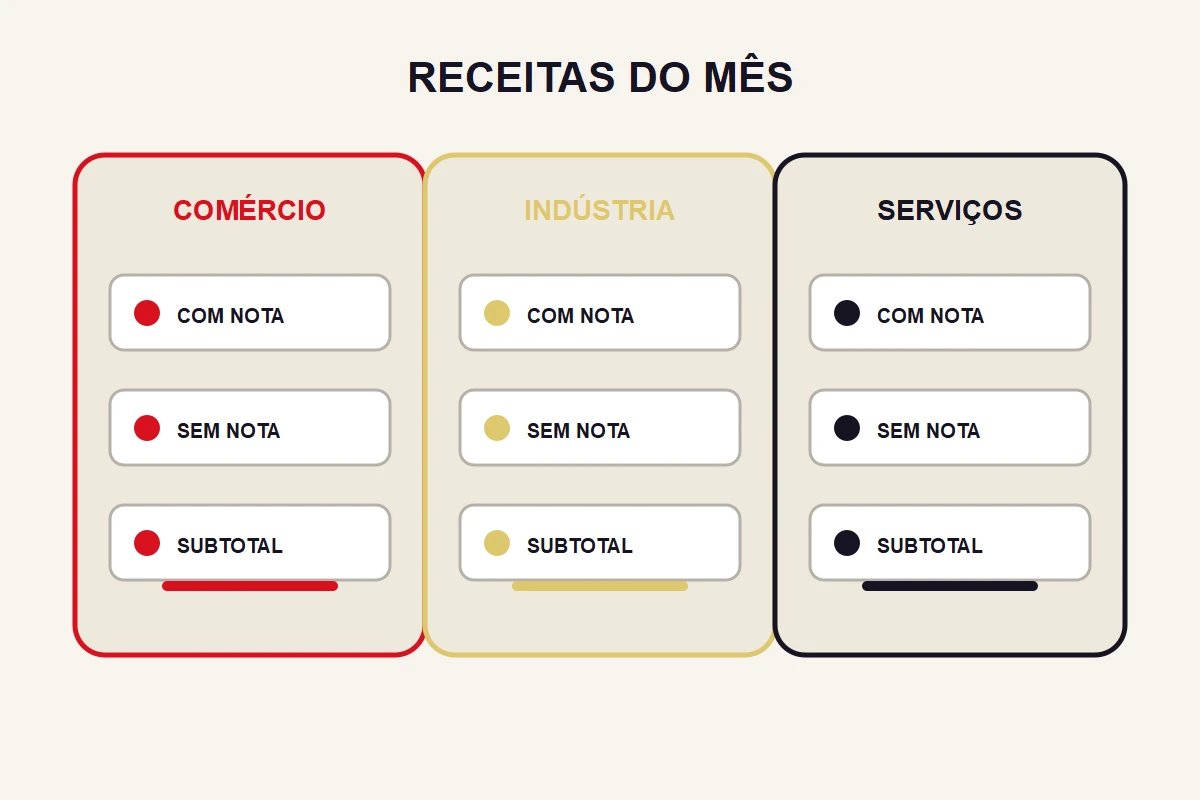
Para preencher o relatório mensal do MEI, reúna as vendas e os serviços do mês, separe os valores com e sem nota fiscal e confira os subtotais antes de chegar ao total. O documento acompanha a receita bruta da atividade. Saldo bancário e lucro respondem a outras perguntas e não devem ser copiados automaticamente para ele.
Qual período entra no relatório de receitas?
Comece pelo cabeçalho: CNPJ, nome do empreendedor e mês de referência. Separe uma pasta para esse período. Se estiver fechando setembro, documentos de outubro não podem entrar apenas porque estão no mesmo arquivo baixado do banco. A data da operação precisa ser identificável no registro que sustenta o preenchimento.
A orientação consultada no Portal do Empreendedor sobre o relatório mensal determina preenchimento até o dia 20 do mês seguinte e guarda por pelo menos cinco anos, junto das notas. O relatório fica arquivado pelo MEI; essa rotina não equivale à transmissão mensal de uma declaração ao governo.
Use a orientação vigente para a competência que está organizando. Mudanças futuras de obrigação não devem ser presumidas a partir de anúncio, vídeo ou texto sem referência oficial. O método de conferência continua útil para acompanhar o negócio, mas a exigência fiscal e seu prazo precisam ser lidos na regra aplicável ao período.
Como separar comércio, indústria e serviços no formulário?
O modelo oficial do Relatório Mensal de Receitas Brutas divide as operações em blocos. Em cada bloco, há campos para receita com documento fiscal, sem documento fiscal e total. Preencher um campo de receita sem nota não dispensa a emissão quando ela for obrigatória.
A classificação acompanha o que a empresa realmente fez. O uso da palavra “revenda” em uma conversa não resolve, sozinho, se determinada operação pertence a comércio ou serviço. Se o enquadramento da atividade estiver indefinido, esclareça esse ponto antes de distribuir os valores. Copiar a categoria utilizada por outro negócio pode levar um erro para todos os meses seguintes.
- Identifique cada operação por data e referência interna, sem espalhar dados pessoais desnecessários.
- Marque a natureza da operação conforme a atividade efetivamente realizada.
- Indique se existe nota fiscal e registre a referência para localizá-la.
- Some separadamente os grupos com e sem nota de cada bloco.
- Confira os subtotais e, por último, o total geral do período.
Quais lançamentos não podem virar receita por engano?
Uma transferência entre duas contas do próprio negócio não representa uma segunda venda. Um empréstimo recebido também precisa ser distinguido da receita da atividade. Por isso, o extrato ajuda a encontrar movimentos, mas não substitui a identificação de sua origem. Marque os itens que exigem explicação antes de usar qualquer total automático.
Custos com fornecedor, transporte ou material não devem ser descontados só para fazer o relatório coincidir com o que sobrou na conta. Receita bruta e resultado do negócio são medidas diferentes. Se você começa pelo saldo final e acrescenta despesas de memória, pode deixar de fora vendas recebidas em dinheiro e contar transferências duas vezes.
Cancelamentos, devoluções e operações que atravessam meses merecem conciliação própria. Preserve os documentos relacionados e confirme o tratamento fiscal do caso. Não resolva uma divergência apagando a venda do cadastro ou mudando sua data. A correção precisa permitir que outra pessoa entenda o que aconteceu e por que o total mudou.
Como conferir o total sem contar a mesma venda duas vezes?
Imagine um exemplo de organização, sem valores comerciais: a referência interna A aparece no registro de venda, na nota e no recebimento bancário. Esses três registros descrevem aspectos da mesma operação. Ao conferir o relatório, você relaciona os documentos à referência A; não soma cada documento como se fossem três receitas independentes.
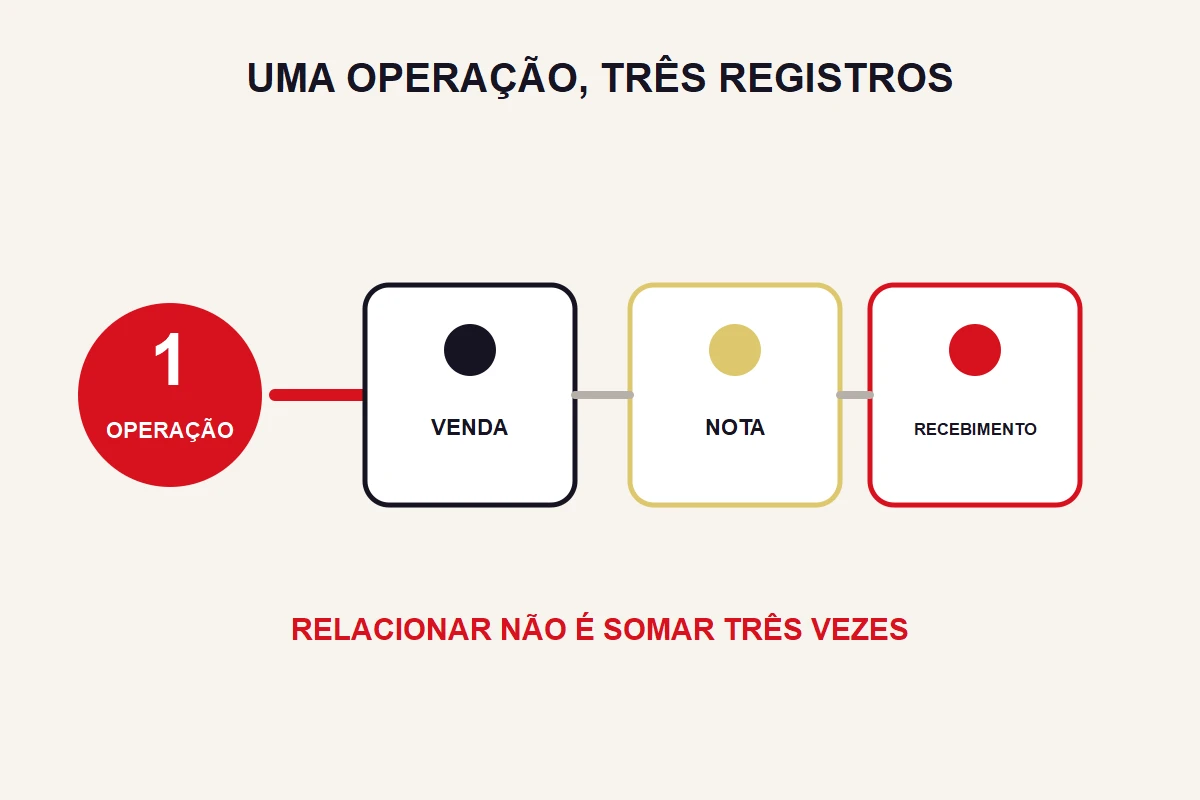
Faça a conferência em dois sentidos. Primeiro, percorra as operações do mês e veja se cada uma entrou no bloco correto. Depois, percorra os documentos e movimentos de recebimento, procurando algo que não tenha uma operação correspondente. Essa segunda passagem ajuda a encontrar recebimento identificado só no banco ou nota esquecida na pasta.
Uma tabela auxiliar pode ter quatro campos: referência, categoria da receita, documento relacionado e situação da conferência. Use “conferido”, “duplicidade identificada” ou “aguarda esclarecimento”. O relatório oficial recebe os totais; a tabela auxiliar explica como você chegou a eles. O cadastro de clientes tem outra função, apresentada no guia de organização da carteira em planilha.
O que guardar junto do relatório encerrado?
Salve a versão conferida com mês e ano no nome do arquivo. Mantenha próximas as notas e referências usadas na soma. Se precisar corrigir, identifique a nova versão e o motivo, preservando a anterior no histórico necessário. Um arquivo chamado apenas “final” dificulta descobrir qual versão foi usada mais tarde.
A pasta deve ter acesso limitado às pessoas que precisam fazer essa conferência. Evite transformar um relatório de receitas em repositório de conversas, fotos de documentos e informações sobre a vida do cliente. Para conferir uma soma, normalmente interessa localizar a operação e o documento correspondente, não copiar todo o atendimento.
Ao reunir os meses do ano, confira se há lacunas e se todos seguem o mesmo critério. A declaração anual ficará mais fácil de preparar quando a origem de cada total estiver organizada. Coloque o preenchimento e a guarda do relatório no calendário de obrigações do MEI; este fechamento só termina quando as diferenças relevantes estiverem explicadas.