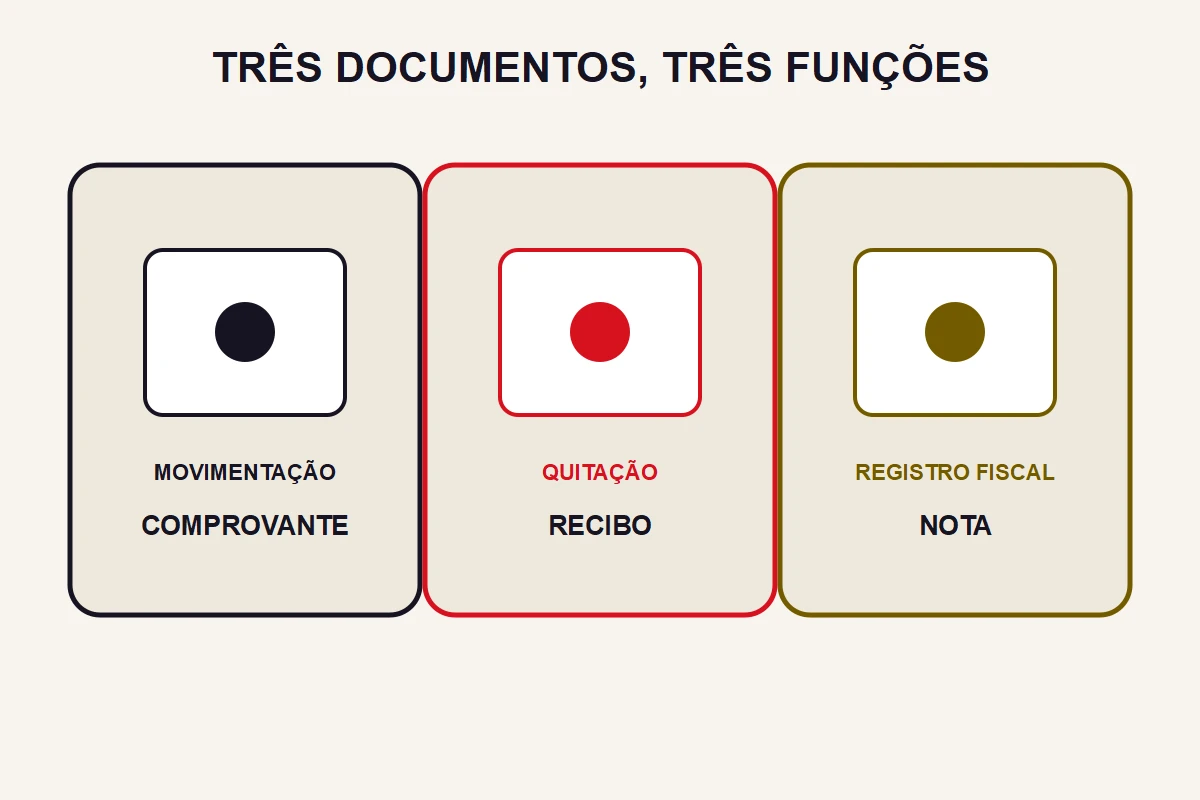
Comprovante bancário registra uma movimentação; recibo de quitação declara o pagamento da obrigação que identifica; nota fiscal documenta uma operação para fins fiscais. Eles podem se referir ao mesmo atendimento, mas não têm a mesma função. Antes de enviar uma segunda via, descubra qual informação o cliente precisa comprovar.
O que o comprovante de pagamento permite conferir?
O comprovante produzido pelo meio de pagamento traz informações sobre a operação registrada. Confira sua situação, data e identificação pertinente. Um agendamento, uma tentativa de pagamento e uma transação concluída não devem ser tratados como o mesmo evento. A análise precisa corresponder ao documento e ao estado exibido pelo serviço utilizado.
Quem recebe também precisa relacionar a movimentação à obrigação correta. Um pagamento pode se referir a outra compra, parcela ou pessoa. Antes de declarar uma dívida quitada, confira essa correspondência. Uma captura enviada pelo cliente pode ajudar a localizar o registro, mas não dispensa a conferência adequada do recebimento.
O comprovante também não descreve necessariamente tudo o que foi contratado ou entregue. Ele pode demonstrar o movimento financeiro sem detalhar o serviço, a competência fiscal ou a condição comercial. Se o cliente precisa comprovar a contratação, talvez seja necessário localizar outros documentos relacionados ao mesmo atendimento.
Quando o cliente está pedindo um recibo de quitação?
O Código Civil, nos artigos 319 e 320, trata do direito à quitação regular e de seus elementos. O recibo precisa permitir identificar a dívida quitada, as pessoas envolvidas e as circunstâncias do pagamento, com a assinatura do credor ou representante, conforme o caso.
Não use uma declaração ampla de quitação quando foi recebido apenas um pagamento parcial. Descreva corretamente a obrigação e o alcance do que está sendo reconhecido. Se há parcelas, diferenças ou outras pendências, elas precisam ser tratadas com clareza, sem transformar um recibo específico em liberação de tudo o que existe entre as partes.
Em um exemplo hipotético, o cliente solicita prova de que pagou uma etapa de um serviço. O documento deve identificar aquela etapa e o pagamento correspondente. Escrever apenas “nada mais é devido” poderia representar uma afirmação muito mais ampla do que a conferência financeira realizada.
Por que a nota fiscal não substitui todo comprovante?
A nota fiscal registra informações da operação segundo as regras fiscais. Sua emissão não deve ser confundida automaticamente com recebimento do pagamento ou entrega concluída. A relação entre prestação, faturamento e pagamento depende dos fatos e documentos do atendimento. Confira cada evento separadamente.
A FAQ oficial da NFS-e explica o padrão nacional e a responsabilidade pelas informações fornecidas. O tipo de documento fiscal adequado depende da natureza da operação. Um recibo particular não dispensa a nota quando a emissão fiscal for obrigatória.
A emissão fiscal deve seguir as regras do documento adequado à operação. Aqui, a tarefa é entender qual documento o cliente está pedindo. Se ele precisa de uma nota para seu controle fiscal, reenviar somente a captura do pagamento não responde à mesma necessidade.
Como escolher a segunda via certa para o pedido?
| Necessidade informada | Documento a localizar ou conferir |
|---|---|
| Demonstrar uma movimentação financeira | Comprovante do meio de pagamento, com estado e identificação corretos. |
| Obter reconhecimento de quitação | Recibo que identifique a obrigação efetivamente paga. |
| Registrar a operação para finalidade fiscal | Nota fiscal adequada à operação e com situação atual conferida. |
| Conferir o que foi contratado | Contrato, pedido ou oferta vinculada ao atendimento. |
Se o pedido for apenas “manda o comprovante”, esclareça a finalidade com uma pergunta curta. Isso evita enviar dados além do necessário ou produzir um documento que a pessoa não solicitou. Uma empresa que recebe documentos para reembolso pode ter requisitos próprios; o cliente deve informar qual comprovação foi exigida.
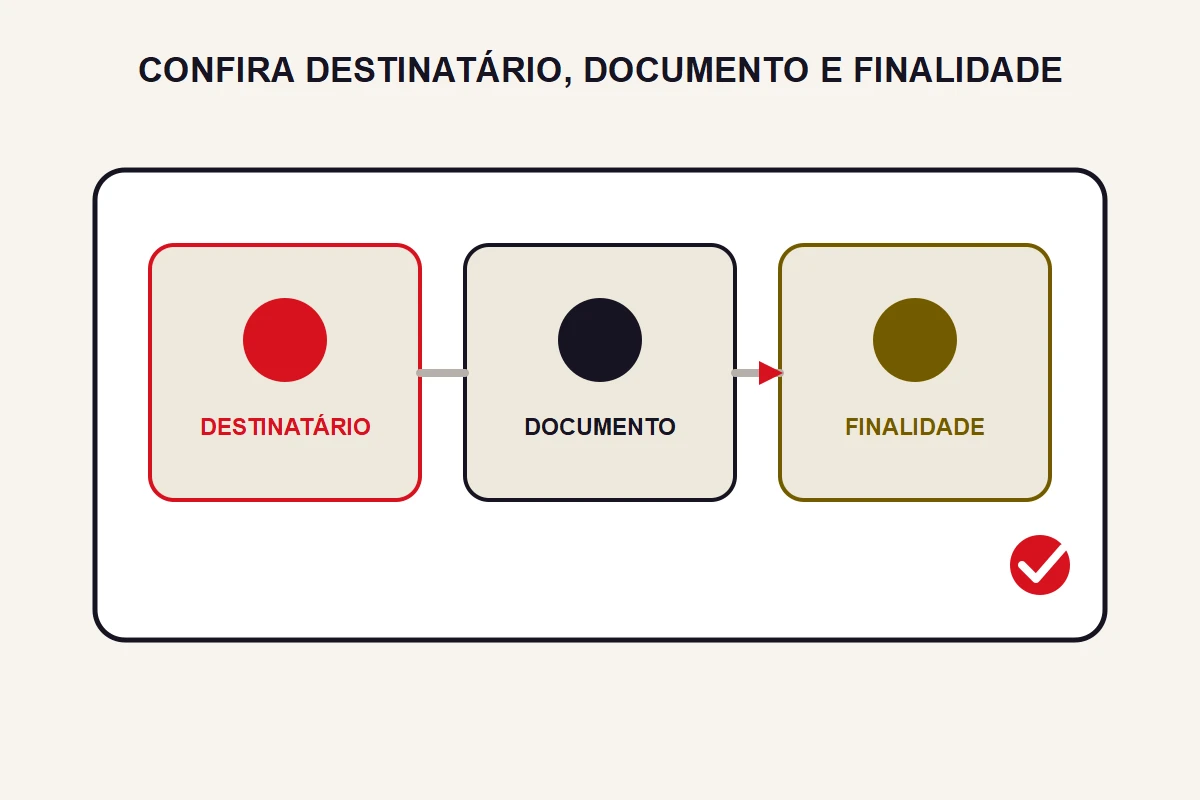
Antes do envio, confira o destinatário e o documento completo. Não anexe extrato com operações de outros clientes para demonstrar um pagamento específico. Use a comprovação pertinente e o canal adequado, preservando informações que não têm relação com o pedido.
Como tratar divergência entre recibo, nota e pagamento?
Relacione os documentos a uma referência interna e compare datas, descrição e alcance. Diferenças podem ocorrer por pagamentos parciais, substituição de nota ou identificação incorreta. Investigue a origem antes de editar qualquer registro. Não altere manualmente uma nota fiscal para fazê-la coincidir com outro documento.
Se uma nota foi cancelada ou substituída, confira a situação vigente no ambiente fiscal e apresente o documento correto, explicando a relação com o anterior. Se houve devolução de pagamento, preserve o registro da operação inicial e o da devolução. Apagar o primeiro evento prejudica a compreensão do histórico.
Use o cadastro descrito no guia de organização da carteira para localizar a referência do atendimento, sem armazenar anexos em excesso. O envio fica conferido quando destinatário, operação, documento e finalidade correspondem entre si. Se uma diferença ainda depende de análise, explique o que foi identificado e mantenha a pendência aberta até obter o documento verdadeiro e adequado.