Para corrigir uma DASN-SIMEI já enviada, prepare os dados completos do mesmo ano e use a opção de retificação no sistema oficial. A correção precisa refletir a apuração verdadeira, com novo recibo conferido ao final. Antes de transmitir, descubra a origem do erro e verifique se ele também afetou outros campos.
O erro está na declaração ou no documento de origem?
Separe a declaração transmitida, o recibo e os registros que sustentaram o preenchimento. Compare o que foi declarado com o que deveria ter sido informado. Pode haver erro de digitação, soma, classificação de receita ou resposta sobre empregado. Escreva a diferença de forma objetiva, sem alterar os documentos originais para que eles pareçam coincidir.
Se uma nota fiscal foi emitida incorretamente, corrigir a DASN não corrige automaticamente essa nota. Se uma operação foi duplicada no controle interno, retirar a duplicidade da planilha também não muda a declaração já transmitida. Cada registro tem seu próprio procedimento. Identifique quais precisam de correção antes de considerar o assunto encerrado.
O Portal do Empreendedor confirma a possibilidade de retificar a DASN-SIMEI transmitida. Essa possibilidade serve para corrigir informações. Ela não transforma um valor desejado em receita verdadeira nem dispensa o exame das consequências de uma mudança relevante no faturamento.
Como reconstruir a receita correta do ano?
Faça a apuração por mês e por natureza de operação. Relacione cada total aos documentos correspondentes. Se o problema surgiu porque você confundiu receita com lucro, não basta acrescentar uma despesa específica: será necessário revisar o critério usado no ano inteiro. O mesmo vale para receitas recebidas fora da conta que você costumava consultar.
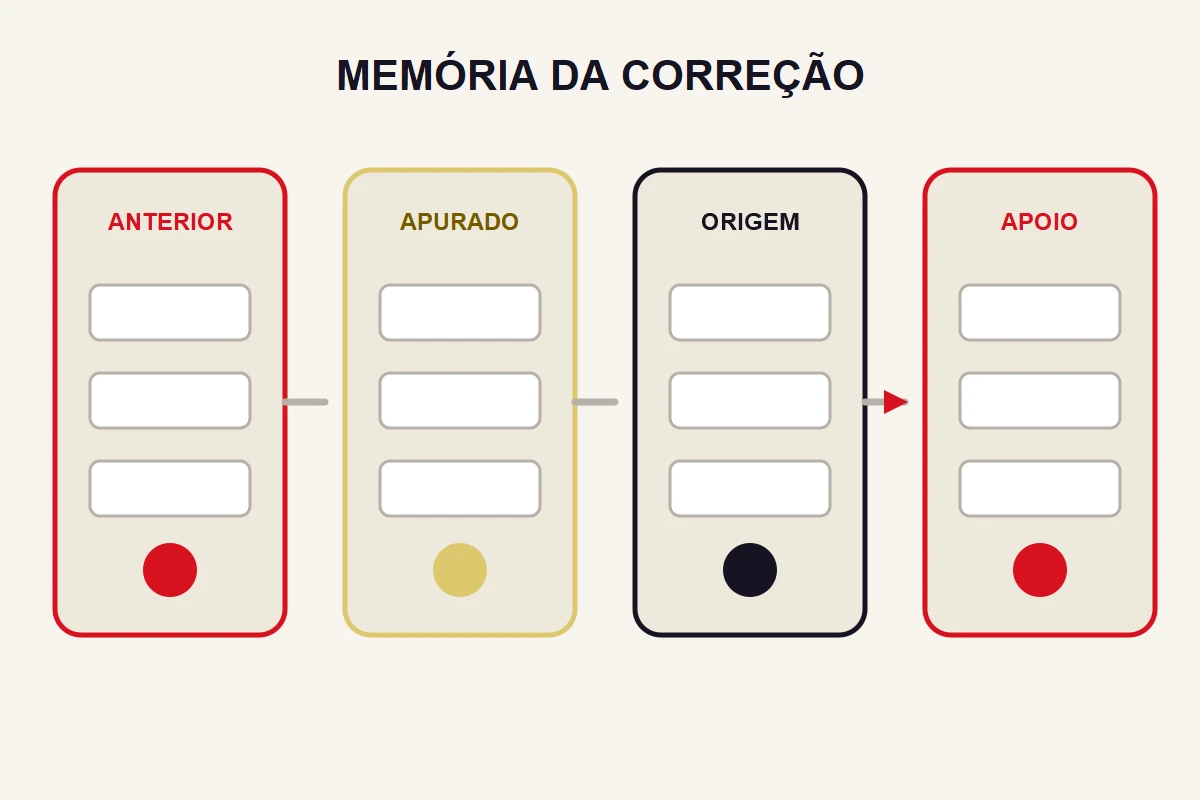
Monte uma memória de correção com quatro campos: informação anterior, informação apurada, origem da diferença e documento de apoio. Use referências internas nos controles de trabalho. Não precisa copiar nome, telefone e conversa inteira de cada cliente para explicar que uma operação entrou duas vezes na soma.
Em um exemplo hipotético, uma venda aparece em dois relatórios porque o pagamento foi registrado em etapas. A investigação precisa descobrir se são duas operações ou duas parcelas da mesma operação. Resolva essa dúvida com os documentos, e não escolhendo o resultado que mantém a empresa dentro de um limite.
O que muda ao escolher a declaração retificadora?
O manual da DASN-SIMEI, na seção de retificação, orienta a seleção do ano já declarado. Também alerta que a tela de retificação não deve ser tratada como uma cópia garantida dos valores anteriores: o contribuinte precisa informar os novos dados. Tenha a apuração completa à mão, inclusive dos campos que permanecem iguais.
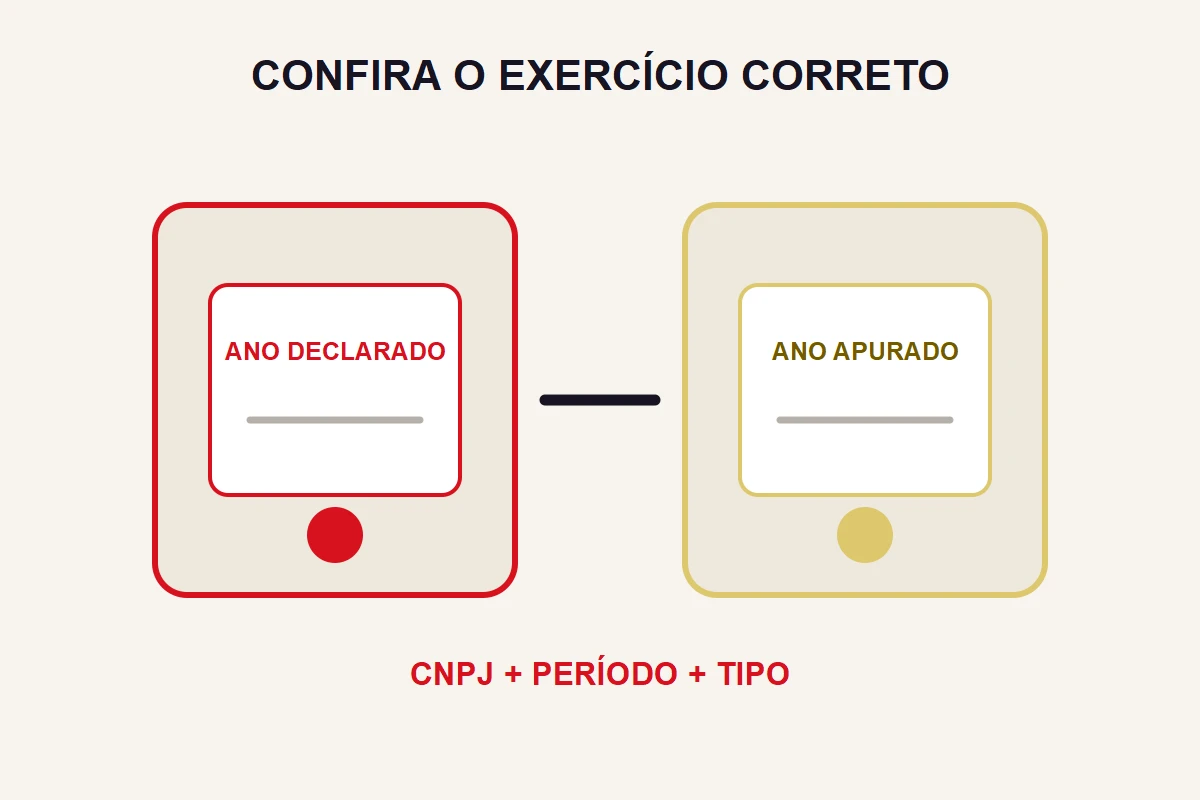
Confira o ano com atenção. Corrigir a declaração de um exercício diferente não resolve a original e ainda pode introduzir um segundo erro. Compare o CNPJ e o período em três pontos: no documento antigo, na apuração revisada e na tela antes da transmissão. Essa comparação é simples, mas impede uma correção no lugar errado.
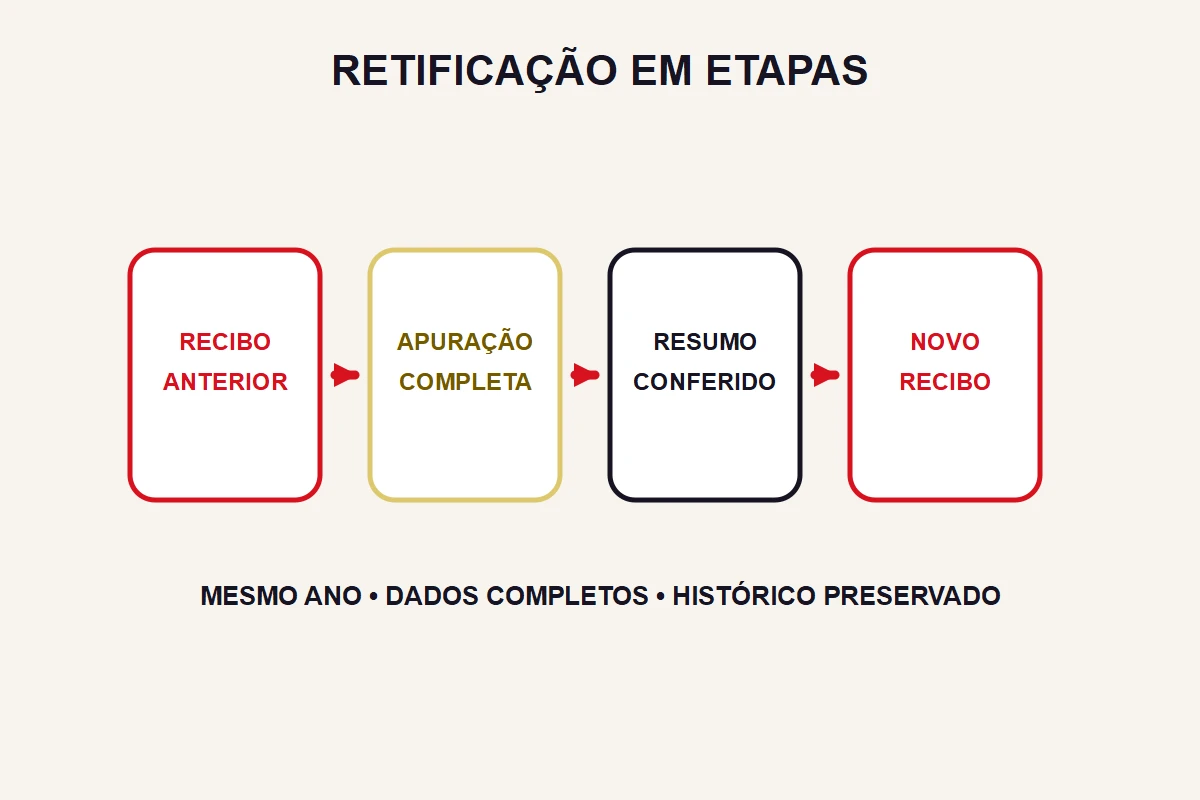
- Acesse o serviço oficial da DASN-SIMEI pelo Portal do Simples Nacional.
- Selecione o ano que precisa de correção e identifique a opção de retificar.
- Preencha as informações completas do período usando a apuração revisada.
- Confira o tipo de declaração e eventual situação especial de extinção.
- Compare o resumo com a memória de correção.
- Depois de transmitir, salve e confira o novo recibo.
Quando a retificação exige examinar o enquadramento?
Se o novo total revelar excesso de receita, mudança de atividade ou período fora do SIMEI, a tarefa pode ir além de trocar um número. A declaração informa fatos; ela não serve para escolher livremente o regime tributário. O guia sobre limite de faturamento do MEI apresenta o tema, que precisa ser aplicado ao ano e à situação da empresa.
Não reduza a receita para fazer a tela aceitar a transmissão. Se aparecer um bloqueio ou aviso relacionado ao enquadramento, guarde o texto e leve a apuração a um profissional contábil. Esse material permite avaliar as obrigações decorrentes do fato real, incluindo eventuais ajustes fora da própria DASN-SIMEI.
Também não confunda baixa de CNPJ com desenquadramento do SIMEI. A empresa pode continuar existindo depois de uma mudança de regime. Se a dúvida envolve datas desses eventos, consulte os registros oficiais antes de selecionar situação especial. Um documento emitido hoje não explica sozinho qual era a condição da empresa em um ano anterior.
Como organizar os recibos depois de corrigir?
Guarde a declaração anterior identificada como substituída e deixe a versão vigente fácil de localizar. O histórico precisa mostrar o que mudou e por quê. Usar o mesmo nome de arquivo e sobrescrever tudo pode apagar justamente a referência necessária para explicar a diferença a quem recebeu a declaração antiga.
Se você apresentou o documento anterior a uma instituição ou a um profissional, verifique a necessidade de fornecer a versão atualizada pelo canal adequado. Envie somente o que esse destinatário precisa receber. Corrigir um documento não autoriza espalhar relatórios financeiros e dados de clientes para pessoas que não participam do assunto.
Finalize conferindo CNPJ, ano, tipo de declaração, receitas e recibo. Depois, ajuste a rotina que gerou o erro: identificação de operações, fechamento mensal ou separação entre receita e despesas. Inclua essa conferência no trabalho do mês e guarde os documentos de modo que possam ser encontrados novamente.