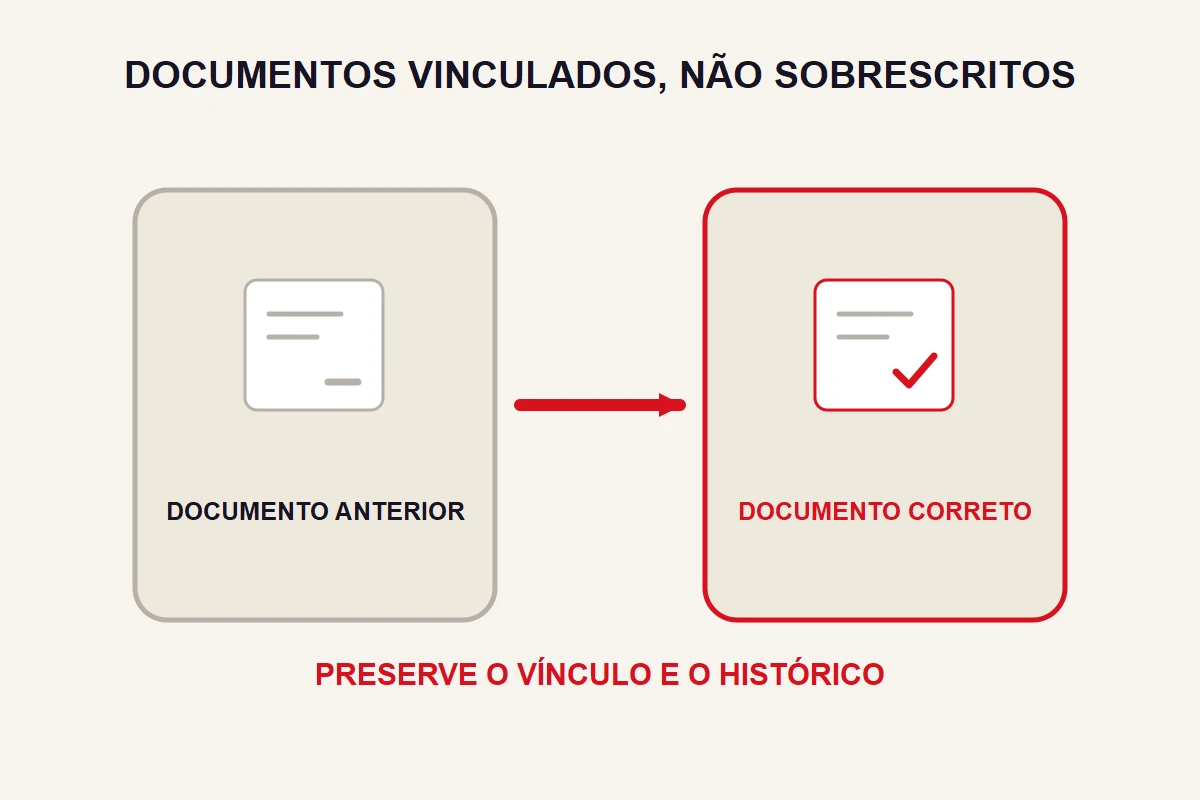
Quando uma NFS-e sai com erro, confira primeiro se cabe substituir a nota ou solicitar seu cancelamento, conforme o tipo de erro, as regras aplicáveis e a situação do documento. Não edite o PDF para corrigir dados. A correção precisa acontecer no sistema fiscal competente e deixar um resultado que possa ser consultado.
O serviço aconteceu ou a nota foi emitida indevidamente?
Essa pergunta ajuda a descrever o problema. Se o serviço foi prestado, mas a nota contém informação incorreta, pode existir um caminho de substituição. Se a emissão não deveria ter acontecido, a análise pode envolver cancelamento. O procedimento permitido depende das regras e da situação concreta; o nome do erro não garante aprovação automática.
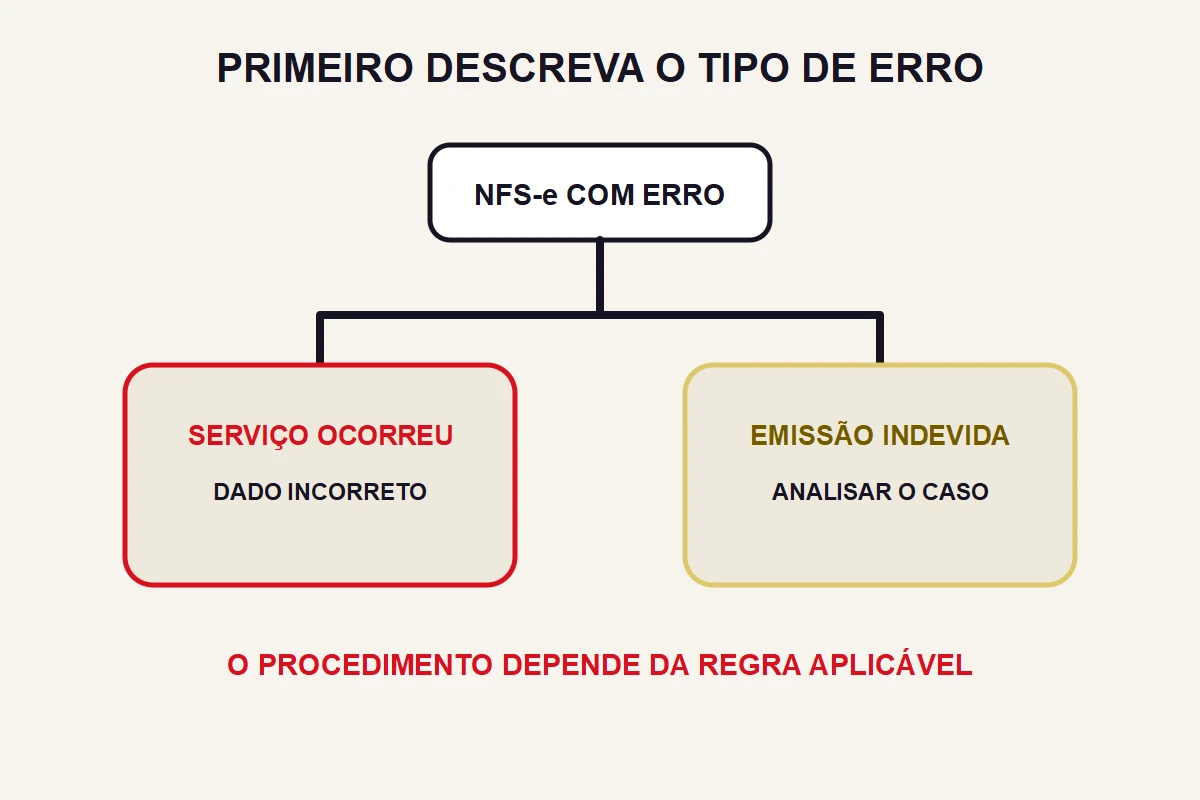
Reúna a chave ou identificação da nota, a data de emissão, a competência, os dados do serviço e o campo que precisa ser corrigido. Descreva a diferença em uma frase: “o documento registra X, mas a operação documentada corresponde a Y”. Esse diagnóstico evita cancelar uma nota inteira quando a dúvida ainda é apenas sobre como interpretar um campo.
Não trate falta de pagamento como prova de que o serviço não existiu. Recebimento e prestação são fatos diferentes. Se o problema é inadimplência, confirme o tratamento fiscal adequado antes de solicitar cancelamento. Da mesma forma, um reembolso comercial não deve ser usado como atalho para apagar o histórico de uma operação sem examinar suas consequências fiscais.
Como a substituição mantém o vínculo entre as notas?
O guia do Emissor Público Nacional Web descreve as funções de substituição e cancelamento. A substituição envolve a emissão do documento correto relacionada ao anterior, com validações próprias. Não equivale a abrir o PDF, trocar um nome e salvar outra cópia.
Antes de confirmar, revise toda a nota que será produzida. Corrigir o tomador e deixar uma descrição incorreta pode gerar um novo documento ainda errado. Compare os dados com a operação original e com a apuração que justificou a mudança. A conferência deve abranger o conjunto, mesmo quando o erro inicial parecia pequeno.
Depois, verifique a situação da nota anterior e a identificação da substituta. Guarde a relação entre as duas. Se você guardar apenas a nova sem registrar o vínculo, alguém pode somar os documentos como se fossem duas operações ou apresentar a versão antiga ao conferir o atendimento.
Quando o cancelamento depende de análise fiscal?
O sistema pode permitir um procedimento imediato ou exigir solicitação sujeita à análise, conforme as condições aplicáveis. Prazos e regras de validação não devem ser presumidos iguais para qualquer município e documento. Leia o retorno da função escolhida e a orientação oficial correspondente ao caso.
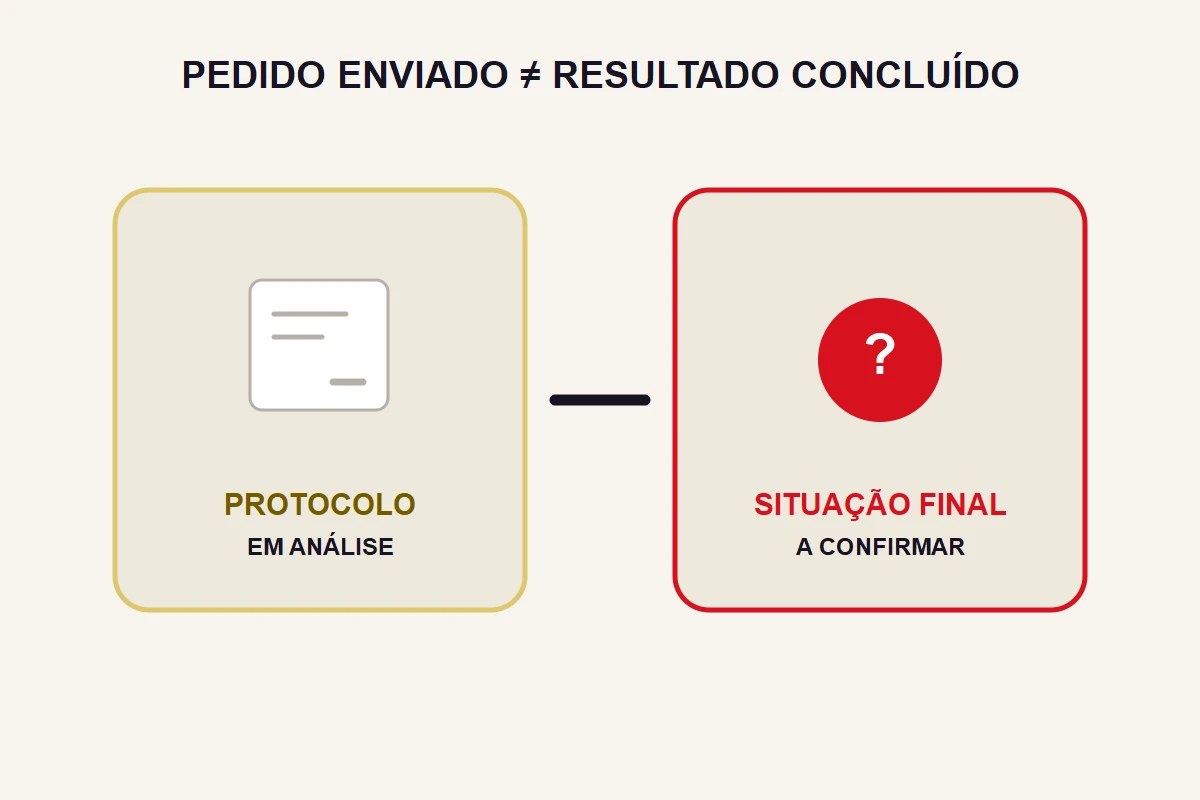
Se houver solicitação em análise, o protocolo comprova o pedido, não o cancelamento concluído. Mantenha o estado como pendente até verificar o resultado. Não informe ao cliente que a nota foi cancelada apenas porque você anexou a justificativa ou recebeu uma confirmação de envio do formulário.
A FAQ oficial da NFS-e esclarece o funcionamento do padrão nacional e responsabilidades do contribuinte. Quando a operação exigir decisão fiscal específica, use o atendimento competente. Uma orientação encontrada para nota municipal antiga não deve ser aplicada automaticamente a uma NFS-e emitida em outro ambiente.
Que sequência evita duplicar a operação na correção?
- Localize a nota original e confira se ela pertence ao CNPJ e à operação corretos.
- Identifique o erro e os documentos que demonstram a informação verdadeira.
- Confirme o ambiente de emissão e o procedimento admitido para o caso.
- Revise os dados antes de confirmar substituição ou pedido de cancelamento.
- Salve o protocolo ou documento produzido e consulte a situação final.
- Atualize o controle interno, preservando o vínculo entre os registros.
Se a tela parar depois da confirmação, consulte a nota antes de repetir a operação. Um resultado incerto não significa que nada foi processado. Registre o horário e a mensagem exibida, sem expor dados pessoais em um grupo público para pedir ajuda. O atendimento oficial precisa receber somente as informações pertinentes pelo canal adequado.
A preparação inicial da emissão e a correção de uma nota já emitida exigem conferências diferentes. Aqui, a preocupação é preservar a sequência documental depois de uma emissão. Se o erro nasceu de atividade mal descrita no cadastro, confira também a formalização apresentada no guia de abertura do MEI e procure análise do enquadramento real.
O que apresentar ao cliente depois da correção fiscal?
Informe de forma objetiva qual documento foi substituído ou cancelado e qual é a referência vigente, quando houver. Encaminhe a versão correta pelo canal adequado. Se a solicitação ainda estiver pendente, explique esse estado, sem produzir uma “nota corrigida” manualmente para parecer que o procedimento terminou.
Revise também o controle de receitas para impedir contagem duplicada, sempre conforme o tratamento aplicável. Mantenha os documentos relacionados e a justificativa da alteração. O histórico deve permitir entender que uma substituição documental não representa, automaticamente, uma segunda venda ou uma nova prestação de serviço.
Considere a correção conferida quando a consulta mostrar o resultado esperado, os documentos estiverem vinculados e o cadastro interno refletir essa sequência. Se existir indeferimento ou divergência, preserve o retorno e encaminhe a análise correspondente. O objetivo é ter um documento fiscal verdadeiro e rastreável, com a situação real claramente informada.