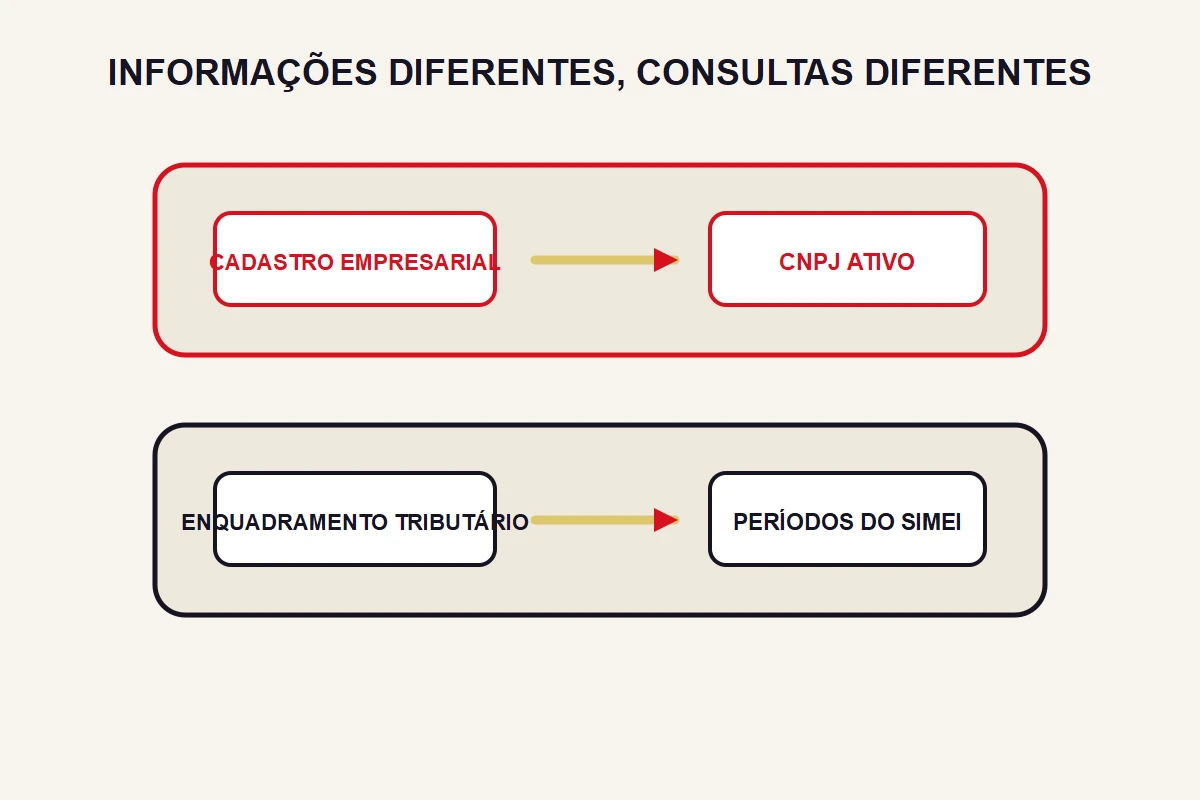
Um CNPJ ativo não comprova que a empresa continua no MEI. Para conferir o enquadramento, consulte a situação e os períodos de opção pelo SIMEI no serviço oficial do Simples Nacional. Compare as datas com o período que você precisa analisar. Cadastro empresarial, regime tributário e ausência de débitos são informações diferentes.
O que “ativo” informa no cadastro do CNPJ?
A situação cadastral é um dado do registro empresarial. Ela não deve ser usada como resposta automática para todas as perguntas sobre a empresa. O serviço de consulta ao CNPJ permite obter o comprovante cadastral e direciona a consultas relacionadas, incluindo a opção pelo Simples Nacional.
Se alguém pede “comprovação de MEI”, pergunte a qual data e finalidade se refere. A condição atual pode ser suficiente para um cadastro novo, mas uma análise de operação antiga pode exigir o período de enquadramento correspondente. Um documento emitido hoje não deve ser apresentado como prova de que a mesma situação existiu durante todos os anos anteriores.
Também não conclua que a empresa deixou de existir quando ela sai do SIMEI. A mudança pode envolver o regime de recolhimento sem encerrar o CNPJ. O caminho adequado depende do evento registrado e dos efeitos aplicáveis. Baixar a empresa para “corrigir” uma dúvida de enquadramento seria uma ação diferente, com consequências próprias.
Como ler a consulta de optantes pelo Simples e SIMEI?
Acesse o Portal do Simples Nacional e procure o serviço de consulta de optantes. Confira o CNPJ antes de solicitar o resultado. Leia separadamente os campos relacionados ao Simples Nacional e ao SIMEI, sem interpretar a presença em um deles como resposta suficiente sobre o outro.
O manual oficial de exclusão do Simples Nacional orienta a consulta de períodos de opção e registros de exclusão no serviço Consulta Optantes. Observe o histórico e as datas de efeito disponíveis. O nome da consulta não significa que ela mostre apenas uma resposta de sim ou não para o dia atual.
- Identifique o CNPJ que será consultado, sem confiar apenas no nome comercial.
- Confira a situação atual apresentada para cada regime.
- Abra ou leia os períodos anteriores e os eventos relacionados disponíveis.
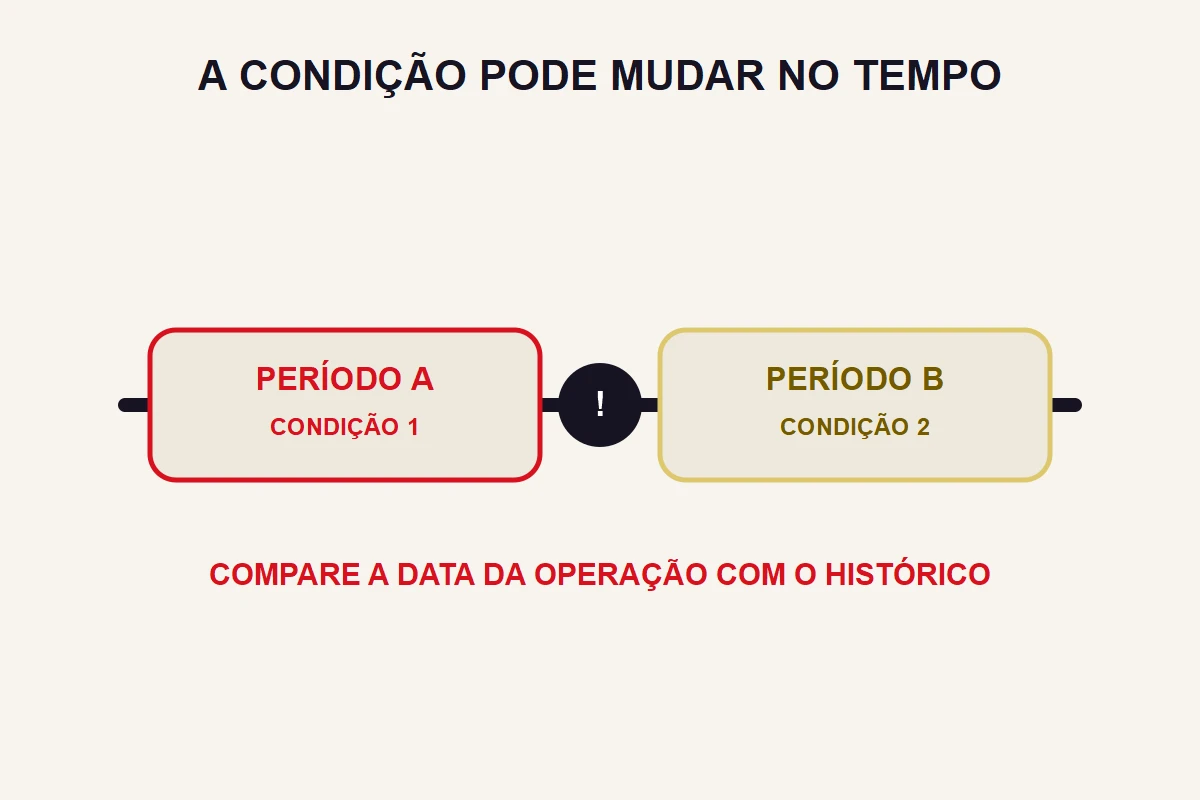
- Compare a data da operação examinada com esses períodos.
- Guarde o resultado com a data da consulta e a finalidade da conferência.
Se não conseguir obter a informação necessária, registre o que foi possível consultar e o que falta. Uma tela de erro não é prova de desenquadramento. Uma consulta incompleta também não autoriza preencher uma declaração ou emitir documento fiscal como se o regime estivesse confirmado.
Como interpretar uma mudança com efeito em outra data?
Considere um exemplo hipotético: o cadastro mostra CNPJ ativo, mas o histórico registra saída do SIMEI com efeito em determinada data. A pergunta deixa de ser “a empresa existe?” e passa a ser “qual regime se aplica à operação nessa data?”. A resposta precisa considerar o evento e sua vigência, não apenas o dia em que você descobriu a mudança.
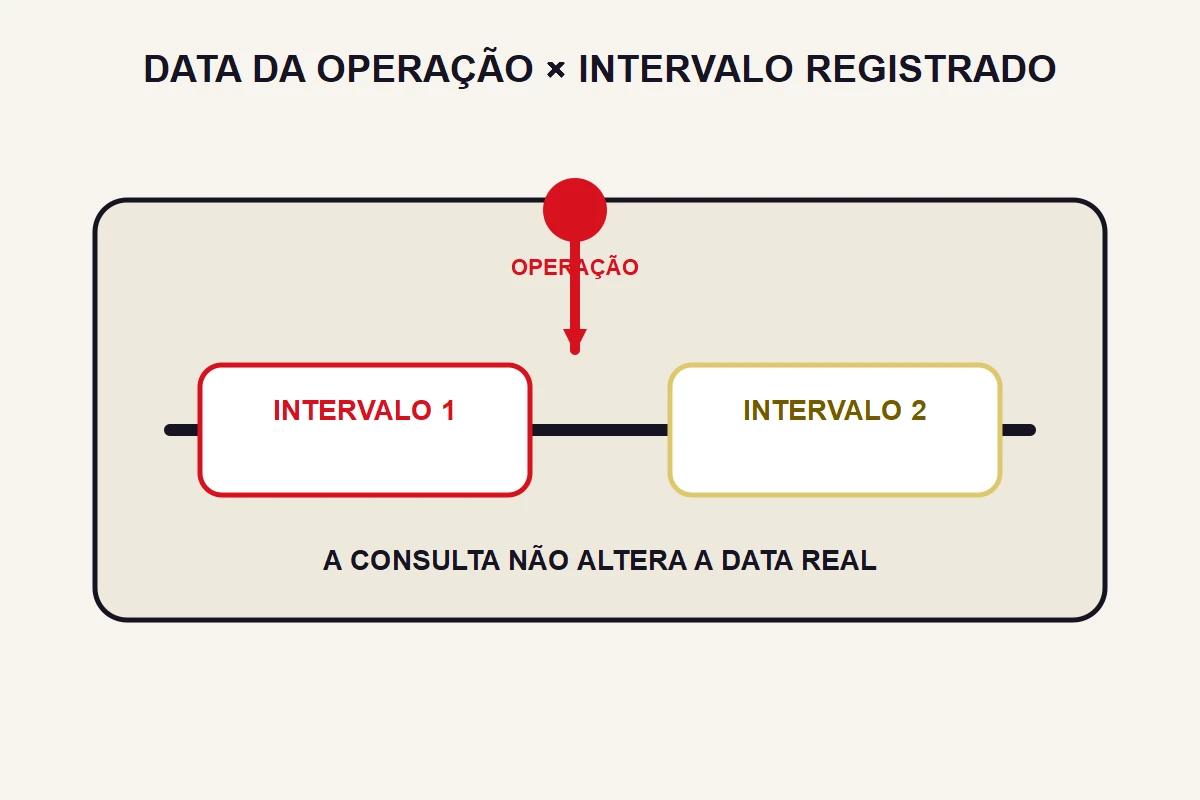
Não altere a data de uma venda para que ela caiba em um período mais conveniente. Reúna o documento da operação, o resultado da consulta e a comunicação relacionada ao evento. Esses três elementos ajudam o profissional contábil a avaliar o tratamento correto e as obrigações que podem precisar de ajuste.
Quando há excesso de receita, o guia sobre limite de faturamento do MEI oferece contexto. A consulta de optantes tem outra função: mostrar a situação registrada e seus períodos. Ela não substitui a apuração do faturamento nem explica, sozinha, todas as razões e consequências de um desenquadramento.
E se você não reconhecer a saída do SIMEI?
Localize as comunicações oficiais associadas à empresa e procure o motivo indicado. Pode haver documentos no DTE-SN ou orientação no atendimento responsável. Anote a dúvida de forma específica: evento não reconhecido, data aparentemente divergente ou ausência de documento explicativo. Evite enviar apenas “meu MEI sumiu”, sem referências que permitam investigar.
Não faça um novo pedido de opção, cancelamento ou baixa só para testar se o sistema muda. Cada procedimento tem requisitos e efeitos. Primeiro entenda o registro atual, o prazo aplicável e qual medida é adequada ao caso. Se houver prazo em andamento, procure orientação com os documentos em mãos.
Se um contador acompanhar a questão, delimite a solicitação: confirmar situação, explicar evento, avaliar obrigações e indicar a providência cabível. Compartilhe os documentos necessários por canal adequado. A pessoa pode precisar de autorização de acesso específica; isso não torna necessário entregar sua senha pessoal de governo.
Como registrar a conferência sem prometer regularidade geral?
Use uma anotação objetiva, como “consulta realizada nesta data; situação e períodos arquivados; dúvida encaminhada sobre o evento identificado”. Evite escrever “empresa totalmente regular” quando você verificou apenas a opção tributária. Certidões fiscais, licenças e documentos de operação respondem a outras exigências.
A comparação entre CNPJ e pessoa física ajuda a entender a formalização, mas a condição de uma empresa já existente precisa ser conferida nos registros atuais. Se houver mudança, mantenha as versões anteriores identificadas para explicar a sequência dos fatos.
A tarefa termina quando você consegue apontar o CNPJ, o período de interesse e a situação consultada, com as dúvidas materiais resolvidas ou encaminhadas. Se o resultado depende de análise oficial, registre essa dependência. O comprovante de uma consulta é evidência do que foi exibido, não garantia de aprovação de qualquer operação futura.