Recebeu um aviso sobre o DTE-SN? Entre no serviço oficial por um caminho conhecido, confira o CNPJ e leia a comunicação completa, inclusive os anexos. Identifique o assunto, a ciência registrada e o prazo aplicável antes de pagar ou responder. Um alerta recebido fora do portal não substitui o documento disponível nele.
Como chegar à comunicação tributária com segurança?
O Domicílio Tributário Eletrônico do Simples Nacional e MEI reúne comunicações relacionadas ao regime. A página oficial do DTE-SN no Portal do Empreendedor apresenta os caminhos de acesso. Use o portal oficial para consultar a mensagem, mesmo quando um e-mail avisar que existe uma pendência.
Confira qual empresa está selecionada. Um profissional que atende mais de um CNPJ pode estar em um perfil diferente do esperado. Antes de interpretar a cobrança, compare a identificação da comunicação com a empresa que você pretende analisar. Não encaminhe o documento de outro contribuinte para tentar pedir ajuda sobre o seu.
Desconfie de instrução recebida fora do ambiente oficial que exija senha, código de autenticação ou pagamento imediato a destinatário não conferido. A urgência escrita na mensagem não prova sua origem. Se houver dificuldade de acesso, procure a orientação do próprio serviço, sem entregar o controle da conta a um contato que apareceu junto da cobrança.
Quais campos do aviso precisam virar uma anotação?
Depois de localizar a comunicação, registre seu identificador, o órgão responsável, o assunto e a data relevante indicada no sistema. Abra os anexos disponíveis. A mensagem principal pode apenas apresentar um termo ou relatório que contém as informações necessárias para entender a situação.
| Informação | Para que serve na análise |
|---|---|
| CNPJ e identificação do documento | Confirmar de quem é o assunto e evitar misturar processos. |
| Órgão emissor e assunto | Localizar a orientação e o canal competente. |
| Ciência registrada | Verificar o marco usado na contagem aplicável. |
| Prazo e efeito mencionados | Separar a data para agir da data de eventual consequência. |
| Anexos e períodos | Identificar quais fatos ou débitos precisam ser conferidos. |
Copie essas referências para seu controle de pendências. O arquivo completo deve ficar em local protegido, acessível a quem está autorizado a examinar a questão. Uma anotação de trabalho não precisa conter senha, dados bancários ou informações de terceiros que não participem da análise.
Por que ciência, regularização e exclusão têm datas diferentes?
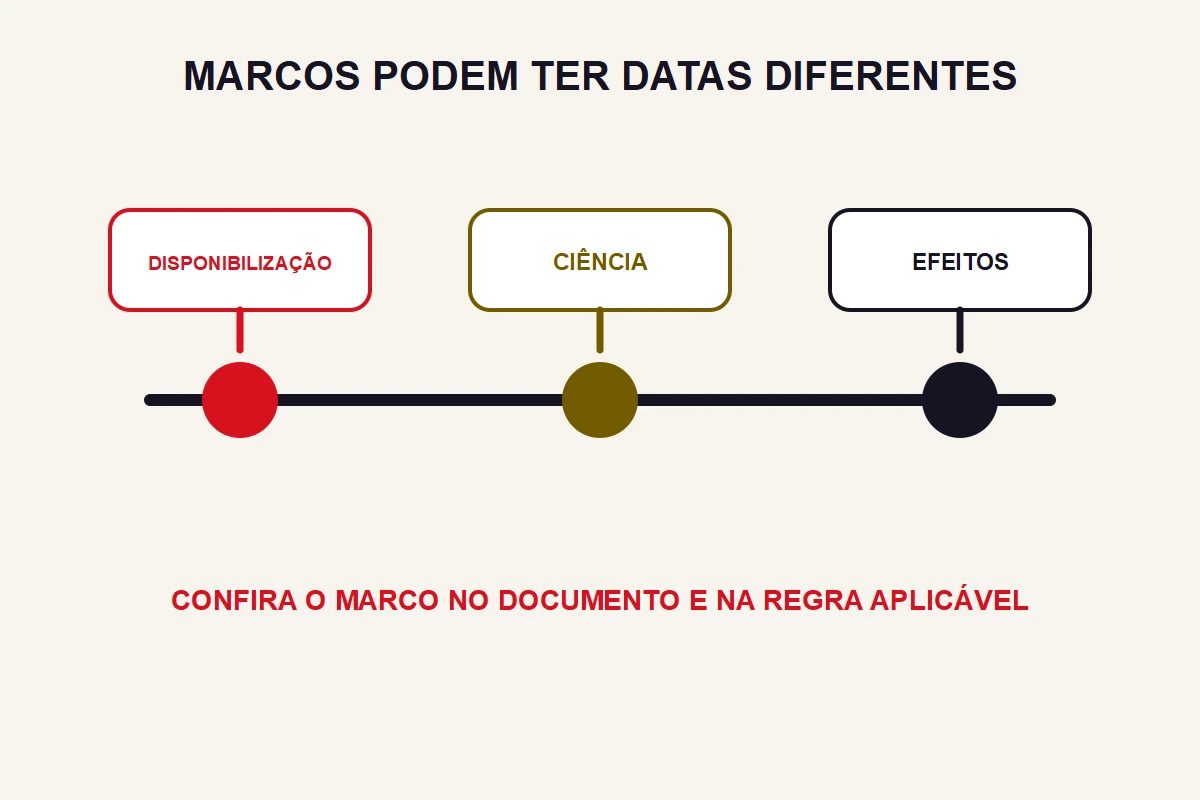
A disponibilização de um documento, a ciência e o início de seus efeitos podem ser eventos distintos. Não conte um prazo a partir do dia em que você recebeu uma captura encaminhada por alguém. Confira o marco descrito no documento e a regra aplicável àquela comunicação.
Também não tente ganhar tempo deixando de abrir a caixa postal. Existem regras de ciência das comunicações eletrônicas que precisam ser observadas. Quando a contagem estiver incerta, procure orientação contábil ou o atendimento oficial imediatamente, levando o documento e as datas exibidas. A dúvida sobre o prazo deve ser resolvida antes de ele terminar.
Um comunicado da Receita sobre termos de exclusão e relatórios de pendências explica a existência desses documentos separados. Use essa distinção para organizar a leitura. Os prazos de uma rodada de notificações não devem ser copiados para um termo de outro período sem conferir a regra específica.
Como conferir um relatório de pendências antes de pagar?
Relacione cada item ao período, à origem e à situação atual. Se você acredita que já pagou, localize o comprovante correto e compare os dados. Se existe parcelamento, confira o que ele abrange. Um pagamento feito em outro período não é evidência de que a pendência listada foi regularizada.
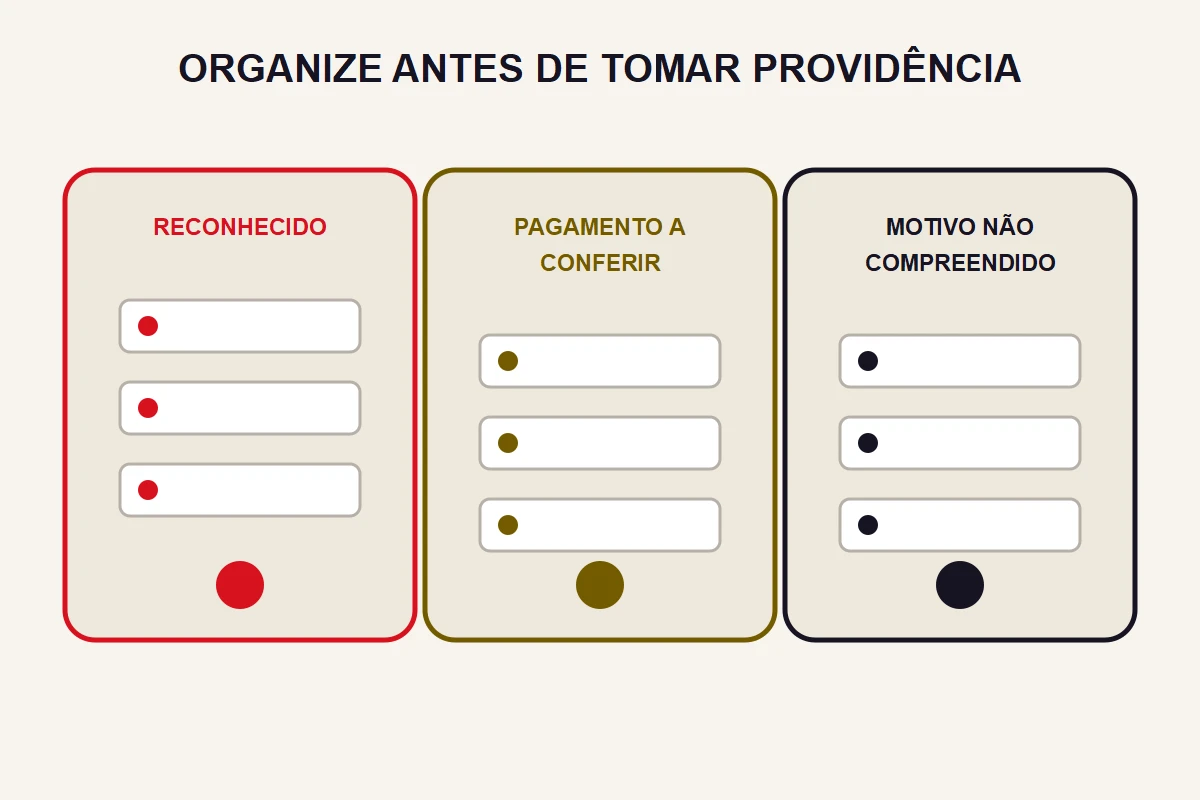
Separe o que foi identificado em três grupos: item reconhecido e ainda pendente, item com documento de pagamento a conferir e item cujo motivo não foi compreendido. Essa organização ajuda o atendimento responsável a examinar o caso. Ela não substitui a conclusão oficial nem autoriza ignorar uma cobrança apenas porque você a colocou em dúvida.
Evite emitir e pagar várias guias na tentativa de descobrir qual corresponde ao aviso. Primeiro identifique a obrigação e o canal competente. A organização de guias, declarações e recibos ajuda a localizar o histórico; a situação informada no documento oficial é que orienta a providência concreta.
Que evidência guardar depois da providência?
Guarde o protocolo de resposta, o comprovante de pagamento ou a documentação da medida adotada, conforme o caso. Em seguida, acompanhe a situação no canal oficial. Enviar uma solicitação, pagar uma guia ou anexar um arquivo são ações verificáveis, mas não significam automaticamente que toda pendência foi reconhecida como resolvida.
Se a comunicação envolve possível mudança de regime, compare depois o resultado cadastral e tributário nos serviços correspondentes. A discussão sobre CNPJ e formalização da revenda é diferente dessa conferência. Um CNPJ continuar ativo não prova, por si, permanência no SIMEI.
Marque a pendência como concluída apenas com uma referência clara ao resultado obtido. Quando a análise depender do órgão, deixe registrado “aguardando análise”, o protocolo e a próxima data de consulta. Isso impede que a simples leitura do aviso ou a intenção de resolver desapareça no controle como se fosse solução confirmada.